- TOATE CATEGORIILE 25939
- ACTUALITATE 2
- AGRICULTURĂ 1718
- COMPANII 4873
- CONSTRUCȚII 1650
- DIVERSE 3
- ECONOMIE 2061
- ENERGIE 1303
- FINANȚE 3523
- IT&C 1704
- LOGISTICĂ 2451
- RETAIL 2262
- SĂNĂTATE 2009
- SOCIAL 2573
ȘTIRE:Finanțe
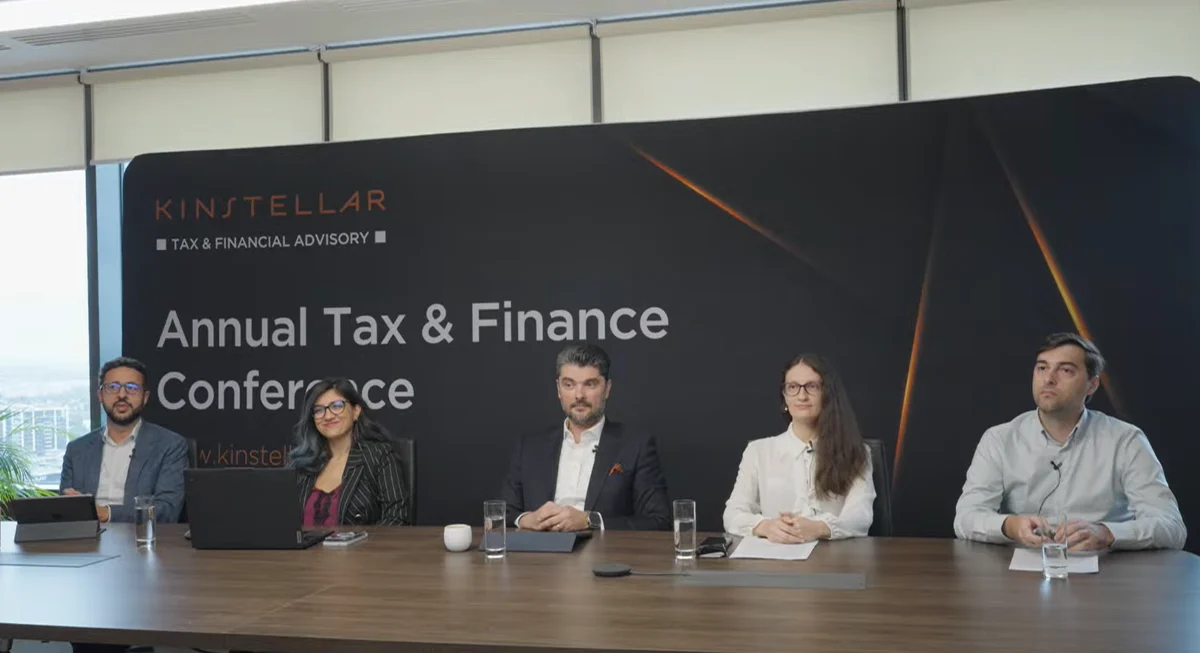
Kinstellar’s Annual Tax & Finance Conference – principalele concluzii ale celei de-a 6-a ediți
Kinstellar’s Annual Tax & Finance Conference. Pe 13 octombrie 2026, Kinstellar România, în colaborare cu BusinessMark, a organizat cea de-a 6-a ediție a Conferinței Anuale de Tax and Finance. Evenimentul a reunit, online, 10 lideri din domeniu ce au analizat anatomia unei restructurări din trei perspective: financiară, fiscală și juridică. Ei au oferit participanților perspective relevante asupra contextului financiar actual și asupra provocărilor cu care se confruntă companiile și au oferit o serie instrumente prin care organizațiile pot transforma incertitudinea în decizii mai bine fundamentate: ajustări voluntare, acorduri de preț în avans, proceduri amiabile și scheme de ajutor de stat care pot susține transformarea.
Contextul economic actual
Radu Cracan, Associate Economist, EBRD, a deschis conferința vorbind despre contextul economic actual din perspectiva sectorului bancar.
„Începând cu aproximativ 2023, economia României a avut o performanță mai slabă față de principalele economii din regiune, iar creșterea economică, în ultimii doi ani, a fost sub așteptări. În prima jumătate a acestui an, economia s-a contractat cu 0.6 procente. Această evoluție a reflectat scăderea consumului privat, performanța modestă a exporturilor și reducerea stocurilor, deci nu au fost doar efecte legate de ajustarea fiscală. Din perspectivă sectorială, doar construcțiile și agricultura au înregistrat creșteri mai semnificative în această perioadă, față de anul trecut, iar industria și comerțul s-au contractat puternic.
La începutul anului trecut, inflația s-a stabilizat în jurul a 5%, însă la jumătatea anului trecut acest trend s-a schimbat, când a fost liberalizată piața de energie electrică și s-a majorat TVA. Traiectoria de moderare a inflației începută în iulie 2026 a fost mai lentă din cauza prețurilor la combustibili și altor materii prime. Există și o serie de factori ce ar putea susține o redresare graduală. Moderarea inflației va susține consumul și eventual condițiile de finanțare.
Ritmurile salariale s-au temperat, ceea ce susțin, în continuare, competitivitatea de cost a economiei și ar putea susține, pe termen scurt și mediu exporturile. Ajutoarele de stat vor deveni mai selective în următoarea perioadă, concentrând resursele asupra investițiilor cu valoare adăugată mai ridicată și cu impact mai puternic asupra competitivității și productivității. Pe termen lung, aceasta ar trebui să reprezinte o decizie mai favorabilă unei creșteri mai sustenabile a economiei. România rămâne o economie relativ atractivă din perspectiva costurilor, însă modelul său de dezvoltare trebuie să se orienteze cât mai rapid către un model axat pe creșterea productivității, inovării, o producție mai sofisticată și investiții străine cu o valoare adăugată mai ridicată”, a spus el.
„O privire asupra statisticilor ANAF”
Roxana Gheorghe, Tax Advisor, Kinstellar, a susținut o prezentare cu tema: „O privire asupra statisticilor ANAF”.
„Într-un context în care ANAF își intensifică activitatea de control și utilizează tot mai eficient datele disponibile prin e-Factura, SAF-T și celelalte sisteme digitale, riscurile fiscale sunt identificate din ce în ce mai rapid, de multe ori înainte de declanșarea unei inspecții fiscale propriu-zise. În acest context, conformarea fiscală nu mai înseamnă doar reacție la controale, ci adoptarea unei conduite preventive”, a precizat ea.
Activele nete
Nicoleta Florea, Managing Associate, Accountant and Financial Advisor, Head of Accounting & Payroll, Kinstellar, a vorbit despre activele nete, precizând: „Activul net este un rezultat, nu un diagnostic. Este simplu de calculat, dar mult mai dificil de rezolvat. Matematic, putem determina exact cât lipsește pentru a reveni peste pragul legal. Financiar, însă, provocarea este să înțelegem de ce am ajuns acolo și ce soluție poate susține compania pe termen lung. Activul net ne semnalează existența unei probleme. Analiza financiară ne ajută să îi identificăm cauzele. Iar diagnosticul este esențial: două companii cu același deficit de activ net pot avea realități economice complet diferite și pot necesita soluții fundamental diferite.
Pragul legal stabilește minimul necesar, nu structura financiară optimă. Reconstituirea activului net trebuie evaluată nu doar prin nivelul capitalurilor proprii după operațiune, ci și prin impactul asupra lichidității, îndatorării, structurii participațiilor și capacității viitoare de finanțare. Iar atunci când problema este structurală, discuția nu mai este doar despre cât recapitalizăm, ci despre ce trebuie schimbat în business pentru a-i modifica traiectoria. Acesta este momentul în care discuția despre activul net devine una despre restructurare. Pentru că reconstituirea activului net poate corecta efectul, dar restructurarea trebuie să adreseze cauza.”
„Depistarea din timp nu șterge eroarea… îi poate schimba uneori consecințele. Schimbarea operațională oprește riscul pentru viitor. Conformarea voluntară oprește dobânzile si înlătură riscul pentru trecut. În viață reala, de cele mai multe ori este nevoie de ambele!”, a precizat Theodor Artenie, Partener, Kinstellar, într-una dintre intervențiile sale.
Creanțele fiscale în contextul restructurării
Vorbind despre creanțele fiscale în contextul restructurării, Marius Ezer, Partener, Kinstellar, a explicat: „Cheia implementării cu succes a mecanismelor de restructurare constă în recunoașterea din timp a situațiilor de dificultate financiară, pentru a permite selectarea politicilor și instrumentelor de redresare adecvate. Procedurile de arbitraj în materie fiscală sunt aplicate cu succes în vestul Europei și într-o mai mică măsura în jurisdicțiile din estul Europei. Cheia constă în abordarea autorităților competente la nivelul fiecărui stat. În Romania, s-a făcut primul pas în impunerea acestui mecanism alternativ de soluționare a disputelor, prin modificarea Codului de Procedură Fiscală în anul 2025, fiind implementată o procedură specifică și atribuții concrete la nivelul autorității fiscale competente.”
Impactul reorganizărilor asupra prețurilor de transfer
Carmen Mazilu, Senior Associate, Tax Advisor, Kinstellar, a adus în discuție impactul reorganizărilor asupra prețurilor de transfer, precizând: „Reorganizarea nu este doar o decizie de business, ci și un eveniment de prețuri de transfer. Întrebarea ANAF nu este «de ce ați restructurat? », ci «unde s-a dus profitul și cine a fost plătit pentru el?»”
Totodată, vorbind despre Acordul de Preț în Avans, ea a explicat: „Noul cadru APA mută discuția despre prețuri de transfer din a discuta post-factum, la control, în validarea ex-ante. Într-un cadru fiscal care se schimbă de la o lună la alta, APA rămâne ancora de stabilitate, iar Ordinul 827 îl face mai accesibil: rol-back de până la 5 ani, mai mult dialog și scutire de dosar TP pentru tranzacțiile acoperite.”
Ajutoarele de stat
Rusandra Sandu (Partener, Kinstellar), Ionuț Mărcuț (Consultant Financiar, Kinstellar) și Iulian Sorescu Partener (Head of Financial & State Aid, Kinstellar) au prezentat o serie de noutăți și aspecte practice privind ajutoarele de stat.
„Am avut în vigoare, pe perioade succesive de 7 ani, scheme de finanțare a industriei prelucrătoare. Dacă la început acestea erau deosebit de generale și se finanța, practic, orice în domeniul producției, ele au devenit pe parcursul anilor mult mai rafinate și mai nișate și cred că anul acesta, în premieră, avem o nișare și mai pregnantă, pentru că această schemă este adresată stimulării investițiilor pentru realizarea produselor cu deficit comercial. Legiuitorul a efectuat această nișare ținând cont de contextul socio-economic actual, astfel încât produsele care beneficiază de finanțare se înscriu în anumite categorii precis definite de HG486 – este vorba despre industria farmaceutică, în primul rând. În al doilea rând, este vorba de industria alimentară – produsele de panificație, prelucrarea cărnii, produse lactate, dar vorbim și de bere. Vorbim de produse electronice și IT, de anumite produse din industria metalurgică, dar și de textile, mobilă. Această schemă are un buget de peste 1 miliard de euro, cu bugete anuale de aproximativ 150 milioane de euro. Trebuie reținut, în primul rând, că valoarea minimă a unei investiții trebuie să fie de 10 milioane de euro pentru a beneficia de un ajutor de stat pe această schemă”, a precizat Rusandra Sandu, Partener, Kinstellar.
Pachetul legislativ ViDA
Bogdan Năforniță, CEO & Cofondator, Profluo, a încheiat cea de-a șasea ediție a Conferinței Anuale de Tax & Finance a Kinstellar vorbind despre pachetul legislativ ViDA.
„Mai multe jurisdicții din Europa aleg să se insereze în tranzacțiile comerciale în timp real, ca să faciliteze conformarea fiscală și să aibă posibilitatea de a controla tranzacțiile pe măsură ce au loc, în loc să aștepte luni sau ani. Acest lucru se întâmplă pe un strat de date structurate, precum e-Facturile, e-Raportările și e-Transport. Din ce în ce mai mult, conformarea fiscală devine tehnologie. Vorbim aici despre pachetul legislativ ViDA, adoptat de Consiliul Miniștrilor de Finanțe ai UE în martie 2025 și intrat în vigoare în aprilie 2025. Până la 30 iunie 2030, statele membre trebuie să transpună în legislația națională prevederile privind raportarea digitală, care vor deveni aplicabile de la 1 iulie 2030. Formatul standard pentru facturarea electronică în UE va fi bazat pe standardul european EN 16931, utilizat deja și în România. Se va introduce obligativitatea e-invoicing-ului structurat pentru tranzacțiile B2B intraeuropene și cea a emiterii e-Facturii în 10 zile de la data evenimentului care trebuie facturat. Raportările se vor întâmpla pentru fiecare tranzacție în parte”, a spus el.
Citește și Citește și Principalele concluzii ale ediției „Supply Chain & Logistics Forum” de la București