- TOATE CATEGORIILE 25942
- ACTUALITATE 2
- AGRICULTURĂ 1718
- COMPANII 4874
- CONSTRUCȚII 1650
- DIVERSE 3
- ECONOMIE 2061
- ENERGIE 1304
- FINANȚE 3523
- IT&C 1705
- LOGISTICĂ 2451
- RETAIL 2262
- SĂNĂTATE 2009
- SOCIAL 2573
ȘTIRE:Finanțe
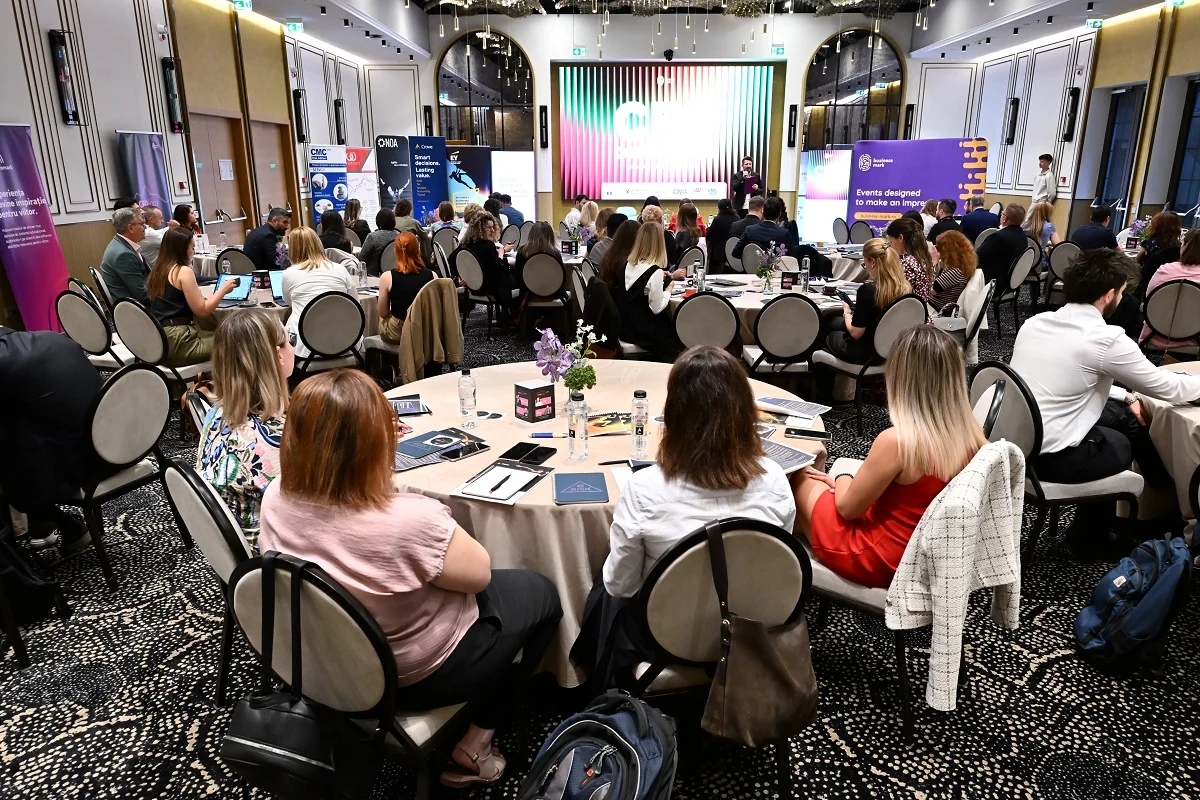
Principalele concluzii ale evenimentului CFO Conference Cluj-Napoca 2026
Concluzii CFO Conference Cluj-Napoca 2026. Profesioniștii din domeniul financiar s-au reunit, pe 16 iunie 2026, la Cluj-Napoca, pentru a discuta despre cum se transformă rolul de CFO și strategiile prin care acesta poate conduce organizația într-un context dinamic și provocator.
Temele dezbătute
Ediția „CFO Conference” de la Cluj-Napoca a fost organizată de BusinessMark la Courtyard by Marriott Downtown și a adus în discuție teme precum: tranziția strategică la raportarea IFRS, facilitățile fiscale pentru cercetare și dezvoltare, eficientizarea inspecțiilor fiscale și digitalizarea fiscalității prin inteligență artificială, importanța unui cash flow predictiv, rolul auditului intern și al managementului de risc în momente de criză geopolitică, precum și transformarea CFO-ului într-un partener strategic agil, capabil să ghideze business-ul într-un mediu volatil.
Evenimentul a inclus două sesiuni de prezentări și un panel, moderator fiind Daniel Drăgan, Managing Partner, BusinessMark.
Prima sesiune
Daniela Muntean, Senior Manager, EY România, a deschis prima sesiune vorbind despre tranziția la IFRS în România – transformarea raportării financiare într-un instrument strategic.
„Când se poate face tranziția spre IFRS? Începând cu situațiile financiare anuale aferente anului 2025 și ulterior, atât timp cât entitatea continuă să intre în sfera impozitului minim global. Noul cadru de raportare pentru IFRS ar fi acest OMF 2844, iar cadrul actual de raportare este OMF 1802. Ca să putem înțelege ce presupune tranziția către IFRS e important să înțelegem care sunt diferențele între cele două cadre de raportare.
OMF 1802 este un cadru prescriptiv bazat pe reguli. Dacă ne uităm la IFRS, e un cadru bazat mai mult pe principii, se sprijină pe diverse raționamente, pe informațiile pe care le prezintă celor interesați, astfel că notele din raportările IFRS sunt mult mai extinse și mult mai tehnice, ceea ce aduce complexitate, dar și valoare. Cerințele IFRS în general sunt mai sofisticate și necesită mai multe date și estimări, raționamente. Este nevoie de implementare, de schimbarea sistemelor, dar și de pregătirea echipei financiare.
Practic, tranziția la IFRS nu trebuie privită ca un proiect de final de an, ci ca un proiect care necesită timp, resurse, un proiect de transformare. Trebuie să ne asigurăm că pregătim în avans acest proces. Pentru implementare avem patru mari pași. Primul se referă la analiză – e important să vedem care sunt diferențele tehnice, să vedem cum să abordăm tranziția. Apoi urmează pasul pregătirii, în care trebuie să actualizăm politicile și manualele contabile, să configurăm sistemele IT, să comunicăm cu auditorul financiar și să facem training. În pasul implementării trebuie să ne uităm la prima aplicare a OMFP 2844 ca bază contabilă, cu înregistrarea ajustărilor de tranziție în evidențele contabile. Ultimul pas este cel de conformare continuă: trebuie să monitorizăm amendamentele și standardele noi IFRS”, a explicat ea.
Cercetare și dezvoltare
A urmat Mitel Spătaru, Tax Partner, Crowe Romania, care a vorbit despre cercetare și dezvoltare, la intersecția dintre ajutor de stat și facilitate fiscală.
„Avem două facilități pe zona de cercetare și dezvoltare în ceea ce privește impozitul pe profit: deducerea suplimentară de 50% din cheltuielile eligibile pentru activități de cercetare-dezvoltare și aplicarea metodei de amortizare accelerată pentru aparatura și echipamentele utilizate în aceste activități. Este necesar ca societatea să desfășoare activități de cercetare aplicativă și/sau de dezvoltare experimentală, acestea să fie desfășurate în scopul obținerii de rezultate ale cercetării, valorificabile de către contribuabil și să se desfășoare în România, UE și SEE. Vorbim despre scutirea de la plata impozitului pe venit pentru persoanele fizice care obțin venituri din salarii si asimilate salariilor și desfășoară activități de cercetare, dezvoltare și inovare.
În alte cuvinte, angajații desfășoară activitățile în baza unui contract individual de muncă, raport de serviciu, a unui statut special prevăzut de lege sau act de detașare și trebuie incluși în echipa unui proiect de cercetare, dezvoltare și inovare. În plus, cheltuielile cu personalul alocat proiectului trebuie evidențiate distinct în bugetul proiectului. Certificarea activității de către un expert înscris în Registrul național al experților pentru certificarea activității de cercetare-dezvoltare este obligatorie pentru contribuabilii mari, fiind opțională pentru celelalte categorii de contribuabili. Dacă proiectele și activitățile de R&D sunt finanțate din fonduri publice naționale și internaționale, nu este necesară certificarea.”
Transformarea inspecției fiscale într-un proces previzibil
Mircea Dumitrașcu, Founder & Partner, NOA, a vorbit despre transformarea inspecției fiscale într-un proces previzibil.
„Trebuie să știm că nu doar Fiscul se uită la afacerea ta. Pornind de la mindset, am creat o serie de criterii care ne ajută să avem o inspecție de succes. În primul rând, este important să gândesc preventiv și să văd inspecția ca pe o oportunitate, să fiu pregătit și organizat, să răspund calm și concis și să îmi mențin tot timpul transparența și respectul legal. Pregătirea documentelor presupune obținerea informațiilor de la diverse departamente, cum ar fi marketing, logistică. Astfel, vă recomand să vedeți inspecția ca pe o oportunitate ce va veni peste trei, patru, cinci ani.
În continuare găsim tot felul de necorelări între declarațiile depuse – este important să faceți verificări periodice. În acest mod, puteți rectifica inclusiv posibile erori și, astfel, nu ne vom afla în situația de a fi trași la răspundere în cadrul inspecției că anumite declarații nu se corelează. Putem să le facem rectificative, să le corectăm, putem să avem timp să configurăm chiar și cu auditorul, dacă modificările sunt chiar materiale și din perspectiva auditului financiar. Aveți dreptul, în relația cu inspectorii fiscali, să primiți totul în scris și este important să stabilim un cadru, un flux, care să fie direct aplicabil pe toată durata inspecției fiscale.
Este important să desemnăm o singură persoană care să vorbească cu inspectorul fiscal, pentru că, dacă trimitem mai multe persoane, se schimbă poziționarea inspectorilor și încep să devină din ce în ce mai sceptici. Foarte important este și vechimea persoanei care stă de vorbă cu ANAF – dacă este o persoană mai nouă să nu dea răspunsuri rapide; să verifice mai întâi situațiile și apoi să revină. Poate că pregătirea nu elimina haosul și agitația, dar le pune în ordine”, a atras el atenția.
Facilitățile de care beneficiază antreprenorii
A urmat Iustin Moldovan, Director Regional, Divizia Antreprenori, Raiffeisen Bank, care a vorbit despre facilitățile de care beneficiază antreprenorii.
„Începând de anul acesta, Raiffeisen Bank a creat o divizie specială în zona de antreprenori, un ecosistem digital prin intermediul căruia antreprenorii au acces la o serie de beneficii și servicii adaptate nevoilor lor, de la soluții financiare, până la servicii complementare care să le simplifice activitatea de zi cu zi. Ne dorim să trecem spre servicii care să faciliteze cât mai mult activitatea. Am pornit de la un studiu realizat anul trecut, prin care am încercat să identificăm care sunt principalele preocupări în viața de zi cu zi a unui antreprenor și am descoperit că acestea sunt: plățile către angajați și taxe, plățile către furnizori, creșterea vânzărilor zilnice și a încasărilor, gestiunea stocurilor și urgențele de cash.
Pornind de la această imagine, s-a creat conceptul de comunitate GatadeBusiness, unde antreprenorul este cheia. Ne dorim ca el să aibă acces facil la produse și servicii. În urma studiului a rezultat faptul că 60% dintre antreprenori își aleg contabilul înainte de a deschide firma, iar 40% dintre contabili sunt implicați în decizia de alegere a băncii cu care firma va lucra. Astfel, contabilul reprezintă o persoană cheie în alegerea partenerului bancar pentru o firmă IMM.”
Fiscalitatea augmentată prin AI
În continuare, Inga Țîgai, Tax Partner, CEE Head of Tax & Legal Technology, KPMG Romania, a vorbit despre fiscalitatea augmentată prin AI – de la e-Factură și TP la impozitul pe profit și facilitățile de cercetare și dezvoltare.
„Este important să digitalizăm procesele în toate sferele – de la cel care intră în companie, ce trebuie instruit, și până la managerul căruia i se cer mai multe date și mult mai precise. De unde ar trebui să pornească organizațiile într-un proces de digitalizare? Înainte de AI, procesele erau mai degrabă de trial and error și, pentru că nu aveau costuri asociate, nu era neapărat o problemă. În schimb, acum, când avem costuri asociate, ajută foarte mult în procesele de implementare cu AI a unor use case-uri. Este important să acordăm o atenție sporită părții de «think», de analiză.
Este important să gândești foarte mult procesul înainte să îl lansezi și să reduci foarte mult bucata de execuție. Este important să iei un proces nu așa cum îl ai astăzi, ci să vezi care este obiectivul, ce își propune fiecare membru al echipei să obțină, care sunt avantajele pentru organizație și abia apoi să creezi un proces. O adopție în masă generează mai degrabă o percepție de sporire a productivității și nu un impact real pentru business.
Se revine ușor la vechile tipare: oamenii folosesc AI să sumarizeze, să trimită email-uri, mai degrabă decât să gândească un proces. Dacă nu le dăm acces oamenilor la aceste tool-uri, vor folosi oricum astfel de instrumente și ar putea exista riscul de a furniza AI-ului documente neautorizate. Este important ca oamenii să aibă o alternativă educată. Practic, nivelele de evoluție pornesc de la oameni cu asistenți la agenți controlați de om și până la agenți operați sub control uman. Aplicațiile de business vor trece rapid de la procese conduse de oameni la procese conduse de agenți”, a explicat ea.
Cash flow predictiv în 2026
Veronica Duțu, Tax Consultant & Owner, Unioncont Expert, a susținut o prezentarea cu tema: „Cash flow predictiv în 2026: cum știi mâine ce se întâmplă cu banii tăi azi”.
„Majoritatea companiilor din România gestionează cash flow-ul uitându-se în oglinda retrovizoare: nu văd ce s-a întâmplat și nu văd ce se va întâmpla. 85% din companiile românești află că au o problemă de cash flow abia după ce problema a apărut. Realitatea cash flow managementului în 2026 este că avem companii reactive, ce au date de săptămâna trecută, fac forecast bazat pe istoricul anului trecut, află problema abia atunci când apare, iar managementul se întreabă ce s-a întâmplat.
O companie predictivă folosește date în timp real și face forecast bazat pe comportamentul actual al business-ului. Totodată, identifică riscul cu 30-90 de zile înainte, construiește scenarii și planuri, iar liderii iau decizii pe bază de date. În plus, managementul se întreabă ce urmează și negociază finanțarea din poziție de forță. De ce este nevoie de un cash flow predictiv în 2026? Pentru că avem un cost al banilor din ce în ce mai ridicat. Dacă facem analiza dobânzilor, ele au crescut constant în ultimii ani. Sunt în jur de 15.000 de firme care au intrat în insolvență în ultima perioadă și nu avem echilibrul politic de care avem nevoie pentru a ne finanța business-ul așa cum trebuie.
Am identificat câteva niveluri de maturitate în cash flow management. Unul este pompierul – cel care stinge focuri și reacționează în loc să supraviețuiască, reacționează în loc să anticipeze și supraviețuiește fără o strategie. Studiile arată că 55% dintre companiile românești funcționează așa. Un alt tipar este cel al meteorologului – cel care are un forecast și lucrează cu scenarii, fiind proactiv și anticipând riscurile și oportunitățile.
În jur de 35% dintre companiile românești au un forecast, însă acel cash flow nu este integrat într-un sistem care să dea o imagine în viitor asupra a ceea ce se poate întâmpla cu compania. Un alt tipar este cel al arhitectului: cel care creează valoare, care vede viitorul, nu doar trecutul. Arhitectul apelează la inteligența artificială – are contracte, facturi, într-un sistem și poate folosi datele în orice moment. Doar 10% din companii sunt la acest nivel.”
Discuție 1-to-1
Prima sesiune s-a încheiat cu o discuție 1-to-1 între Andreea Blenche, Finance Director, și Daniel Dragan, Managing Partner, BusinessMark.
„La nivel de departament, ne propunem să avem lunar un proces pe care să îl studiem cu AI. Este o chestiune de schimbare de mentalitate. Piața s-a confruntat cu probleme mari de disponibilitate de oameni care să lucreze în finance, mai ales în zona de juniori. Astfel, companiile au avut de depus eforturi mari pentru eficientizare. Creșterea inițiativelor de digitalizare vin în sprijinul nostru în acest sens. La nivelul departamentelor financiare, nu mai vorbim doar de reporting, contabilitate și compliance, ci vorbim din ce în ce mai mult despre business partnering.
Nu doar CFO-ul este un partener de business, ci și colegii din departamentul financiar – ei trebuie să își schimbe mindset-ul și să se ducă către business. Este esențial ca directorul financiar să fie alături de CEO și de ceilalți membri la masa strategică. Atât timp cât decizi alături de CEO obiectivele, nu are cum să nu existe o colaborare și o creștere, de ambele părți. Nu poate decât să existe un parteneriat, iar un element foarte important este a avea un limbaj adecvat prin care să ne facem înțelese mesajele ce vin din zona de finance”, a explicat ea.
A doua sesiune
Daniel Hadăr, Tax Director, NNDKP Cluj-Napoca, a deschis cea de-a doua sesiune a conferinței, vorbind despre controlul fiscal și datele raportului oficial DGRFP Cluj-Napoca privind anul 2025.
„Au fost 4.514 notificări de conformare, cu un risc notificat de 907 milioane de lei. ANAF, când vine în control, a făcut deja profilul fiscal al firmei – își preia informațiile din RO e-Factura. În 2025, au fost 10.000 de inspecții fiscale la nivelul Cluj-Napoca. TVA reprezintă 63% din toate sumele suplimentare stabilite prin inspecții fiscale (126 din 200 mil lei). În ceea ce privește verificările documentare au fost 4.119, dar sumele atrase au fost mult mai mici – 96,4 mil lei. Au fost 14 verificări în domeniul prețurilor de transfer, iar suma a fost de 5,2 milioane de lei, dar autoritățile spun că au redus pierderi în valoare de 29,4 milioane de lei. Au fost 143 sesizări penale, cu un prejudiciu de 23,4 milioane de lei.
Trebuie să reținem că ponderea verificărilor documentare depășește acțiunile efective de control fiscal – avem o migrare de la inspecții fiscale clasice la verificări documentare, ce se desfășoară exclusiv la sediul ANAF. În multe situații, nici nu știm că suntem subiectul unei verificări documentare. Ce se întâmplă este că algoritmul ANAF detectează discrepanțe între D300, e-Factura, SAF-T, D394, astfel că firma intră în profil de risc fiscal. Inspecția fiscală emite notificare prin SPV și lansează invitația de a rectifica declarațiile în termen de 30 de zile. Cum răspundem corect la o solicitare din SPV?
Trebuie să respectăm termenele și să răspundem exact – să nu transmitem mai multe informații decât este necesar. Documentele trebuie să fie coerente cu ce avem deja depus la ANAF, iar substanța economică să se documenteze înainte. Documentele constituite retroactiv se resping ca probă ad-hoc. Foarte important este să solicităm audierea – să ne prezentăm punctul de vedere și, dacă există contestații, să solicităm susținerea orală a contestației, pentru că astfel se poate schimba punctul de vedere al persoanelor care se ocupă de soluționare. Este important să avem o atitudine proactivă”, a explicat el.
Gestionarea situațiilor de criză
A urmat Petrina Makakova, Director Financiar, MOL Romania, care a vorbit despre rolul departamentului financiar în gestionarea situațiilor de criză, analizat prin prisma conflictului SUA-Israel-Iran.
„Business-ul avea nevoie de informații imediate și de analize multiple. Ni se cereau estimări zilnice pentru marja comercială, estimări zilnice pentru EBITDA de la sfârșitul lunii, precum și prezentări diferite pentru stakeholderi diverși, astfel încât să putem explica ce se întâmplă și de ce. A trebuit să analizăm o mulțime de tranzacții specifice, dar, în definitiv, toate acestea arată că, în astfel de momente, pe de o parte, toată lumea are o dificultate în a gestiona incertitudinea, iar pe de altă parte, trebuie să încercăm să identificăm lucrurile pe care le putem controla și să ne concentrăm pe ele. În al treilea rând, orice punct vulnerabil devine vizibil în vremuri de criză. Vezi imediat zonele în care nu ești atât de eficient pe cât ai putea fi.
Ne-am concentrat pe ceea ce puteam controla – acum fiecare departament știe cum să-și gestioneze mai bine costurile. Pentru noi, cei din finanțe, marea realizare a fost sprijinul oferit business-ului; am mutat atenția controlling-ului de la raportarea retrospectivă către asigurarea unor date complete și corecte, accesibile business-ului în fiecare zi. De asemenea, am înțeles mai bine limitările sistemului ERP și principalele zone cu probleme și am crescut conștientizarea costurilor la nivelul întregii companii, proces susținut de indicatori de performanță actualizați pentru costuri.
Totodată, am reușit o mobilizare generală în companie pentru a identifica oportunități de optimizare a costurilor și pentru a negocia termeni contractuali mai buni. Concluzia este că, în astfel de situații, departamentul financiar trebuie să fie prezent, să fie proactiv și să conducă schimbarea. Chiar și atunci când lucrurile sunt critice, poți găsi modalități de a deveni orientat spre acțiune”, a transmis ea.
Noile cerințe privind capitalurile proprii
În continuare, Vladimir Marinescu, Tax Director, Deloitte România, a vorbit despre noile cerințe privind capitalurile proprii, presiunile pe recapitalizare și transformarea datoriilor în acțiuni.
„Cesiunea părților sociale ale asociatului unei societăți cu răspundere limitată este opozabilă organului fiscal central în următoarele condiții:
– în termen de 15 zile de la data cesiunii, cedentul, cesionarul sau societatea notifică organului fiscal central actul de transmitere a părților sociale și actul constitutiv, actualizat cu datele de identificare a noilor asociați
– dacă societatea înregistrează obligații fiscale restante, precum și alte creanțe bugetare individualizate în titluri executorii și existente în evidența organului fiscal central în vederea recuperării, societatea sau cesionarul constituie garanții
– la ONRC se prezintă dovada acordului organului fiscal cu privire la constituirea garanțiilor, dacă există asemenea obligații / creanțe în evidența organului fiscal central.
În ceea ce privește cesiunea părților sociale, vorbim despre o operațiune ce trebuie notificată în 15 zile organelor fiscale, de către cedent, cesionar sau societate. Un efect este că modificările din cadrul procedurilor în fața ONRC spun că dacă nu prezinți dovada modificării nu se operează transferul de părți sociale în registru comun.
În situația în care există debit către bugetul de stat și nu sunt stinse la momentul transferului, nu se poate face tranzacția decât dacă societatea sau cesionarii constituie o garanție personală pentru acele obligații care trebuie identificată. Care este problema? Termenul de plată este de 60 de zile. Codul și modificările legale spun că începe executarea silită dacă în 60 de zile nu au fost aplicate.”
Rolul cheie al auditului intern
Grigore Constantinescu, Internal Audit Partner, NOA, a subliniat rolul cheie al auditului intern în organizații.
„Contextul de business actual se schimbă, iar viața de zi cu zi și factorii economici și sociali au devenit mai dinamici și nesiguri. Astfel, avem de-a face cu mulți factori, precum digitalizarea și AI-ul, care schimbă toate procesele pe care le facem zilnic, și care generează multe riscuri și amenințări cibernetice. Avem, totodată, presiunea autorităților, care sporesc reglementările în domeniu și ne solicită din ce în ce mai mult conformarea cu acestea. În tot acest context, care devine tot mai impredictibil, am observat că ownerii de business au nevoie de un partener care să îi ajute să anticipeze mai bine ce urmează, atât din punct de vedere al contextului și riscurilor socio-economice și controalelor, cât să poți gestiona cât mai bine tot acest context.
Auditul intern te ajută din postura de avertizor din timp, un factor care analizează piața, mediul economic în care activează compania și care vine din timp cu informații către owner. Auditorul intern oferă o viziune strategică și ajută compania să ia decizii mai bune privind organizarea acesteia și activitățile. La bază este atributul de asigurare: trebuie să vedem dacă anumite controale au funcționat în trecut, însă trebuie să înțelegem mai bine riscurile, controalele, cauza de la care au pornit și impactul. În același timp, e necesar să putem anticipa cum să adaptăm controalele.
Este important să facem o diferență între componenta de risk management și cea de îmbunătățire a proceselor. Nu mai verificăm doar gap-uri de control, ci ajutăm la îmbunătățirea culturii privind riscul în cadrul companiei. Este important să oferim recomandări, să urmărim implementarea lor în viitorul apropiat și să îmbunătățim cultura privind riscul – să ajutăm compania să înțeleagă că există riscuri, să le accepte și să nu le ascundă. E bine să faci o îmbunătățire a proceselor concretă, adecvată. În calitate de auditor intern, ajuți la simplificarea proceselor redundante, la eliminarea controalelor ce sunt în plus, la optimizarea resurselor. Trăim într-o eră a digitalizării, iar auditul intern în viitorul apropiat este unul ce se bazează pe date, care folosește tehnologia într-un mod pozitiv și care este atent la riscuri. Auditul intern este un conector în interiorul companiei, cât și în extern”, a spus el.
Rolul CFO-ului
Monica Suciu, Chief Financial Officer, Ax Perpetuum Grup, a vorbit despre rolul CFO-ului într-o lume care se schimbă mai repede decât bugetul anual.
„Bugetul anual este prognoza unei lumi care nu mai există. Ipotezele – dobânzile, cererea-oferta, costurile, prețurile – încep să se erodeze încă din ziua aprobării bugetului. Toate aceste schimbări afectează bugetul conceput, astfel că acesta începe să nu mai fie valabil din a doua zi după ce a fost aprobat. Până acum, ritmul financiarului era anual – planificarea se făcea la nivel anual. În calitate de CFO, trebuie să calibrăm ritmul de bugetare, planificare, la ritmul schimbării, la acel ritm zilnic ce se mișcă în timp real.
Astfel, CFO-ul vine ca o punte, vine să niveleze acest decalaj între deciziile lente și întârziate și cele rapide și greșite. CFO-ul trebuie să acționeze în trei arii mari: cash, curaj și decizii. Dacă ne referim la cash, acesta este vocea adevărului – putem avea bugete, putem proiecta probabilitate, însă cash-ul vine ca o oglindă care ne arată că poți avea profitabilitate și tot să intri în criză. Nu financiarul controlează cash-ul, ci el creează instrumente care să ducă la un cash flow constant, la o profitabilitate sănătoasă.
Aici avem trei zone: profitabilitatea, capitalul de lucru și structura capitalului. Bugetul trebuie completat cu o gestionare fantastică și cât mai automatizată, cât să scurtăm durata de analiză, de pregătire, pentru a vedea unde se blochează cash-ul. Dacă nu este acolo, orice idee, orice proiecte, orice dorință de creștere, de dezvoltare, dispar. Nu în ultimul rând, trebuie să vedem unde sunt blocați banii.”
Necesitatea adoptării unor strategii de risk management
Marius Maier, Partener, Director General, CMC GRUP RISK ADVISOR SRL, a încheiat sesiunea de prezentări vorbind despre necesitatea adoptării unor strategii de risk management la nivelul organizațiilor.
„Realitatea este extrem de complicată și volatilă, iar risk management, ca proces integrat în companie, ar trebui să ajute compania să construiască procese și organizații flexibile și robuste, care pot rezista unui set divers de incertitudini, profitând în același timp de oportunitățile care adaugă valoare și, în cele din urmă, să crească. Sunt evenimente ce au afectat companiile, iar acestea au dispărut de pe piață, astfel că procesul de management de risc și cel de management de criză ar trebui pregătite din timp. Trebuie să avem grijă la elementele ce afectează integritatea, reputația sau supraviețuirea unei organizații, iar CFO-ul, în foarte multe companii, preia și rolul de Chief Risk Officer.
Astfel, el ar trebui să integreze procese la nivelul departamentelor, atât la nivelul celor cu autoritate, cât și la nivelul celor cu responsabilitate. Trebuie să creștem comunicarea și colaborarea, să facem scenarii prin care să înțelegem cum pot reacționa la situații de risc. Contează tot mai mult un plan de continuitate a afacerii, care nu poate exista fără un program de management de risc. Printr-un astfel de program, companiile își pot reduce impactul pe care ar putea să îl suporte într-un astfel de eveniment. Este important ca o companie să știe nivelul său de toleranță la risc și ce poate face peste acest nivel”, a atras el atenția.
Panel de dezbatere
Ultima parte a conferinței a fost dedicată unui panel moderat de Daniel Drăgan, Managing Partner, BusinessMark, la care au participat: Iulia Sbiera (Pehart Grup), Valentin Albu (Parapet), Csongor-Ernő Szőcs (Bosch), Teodor Dumitrescu (Tenneco), Mona Barna (Greencells CEE), și Bogdan Roman (Vertiv).
Citește și Concluzii Magnetico Pitești 2026: cum construim branduri de angajator autentice